Visualizzazione post con etichetta wall street. Mostra tutti i post
martedì 27 gennaio 2015
E adesso che si fa?
Ieri Mentana al Tg commentava la giornata, dicendo che tutto sommato i barometri delle borse indicavano bel tempo, malgrado l'esito delle elezioni in Grecia. In realtà i mercati avevano indicato incertezza per metà giornata, poi un ritorno al sereno. Oggi ci hanno ripensato. Ma è probabile che non sappiano esattamente che direzione prendere e come interpretare il nuovo governo Tsipras. In effetti il fatto che il neo premier greco abbia fatto un accordo con un partito populista di destra mi ha spiazzato. Oggi Syriza appare ancora un animale più misterioso di prima, qualcosa di molto diverso dalla scialba lista Tsipras italiana che ha fatto miseri numeri alle europee.
"Magari ho capito male io, però mi è parso di capire che la Grecia si appresta a non pagare i suoi debiti e a fare deficit. Mi sono letto per punti, grazie a questo post di Paolo Cardenà il programma di Syriza
...
La Germania è incazzatissima, e dal suo punto di vista ha ragione, non tanto perchè la Grecia non pagherà più un centesimo di interessi (moratoria, cosi dice Tsipras) fino all’eventuale ristrutturazione del debito, ma perchè ora Berlino dovrà vedersela lei con la “mollezza” europea e dovrà convincere gli euro-molluschi alla linea dura. E poi perchè il fuoco dell’euro scetticismo messo alla prima prova elettorale utile ha dimostrato che non igienico per le carriere politiche seguire Frau Merkel, non oggi diciamo. Sono finiti i bei tempi di Mario Monti.
...
Ma il punto è un altro: parrebbe che Tsipras abbia mentito a tutti compresi i Greci su un punto, ovvero sulla supposta volontà di rimanere nell’Euro, visto e considerata l’alleanza flash con la destra euroscettica greca. Una alleanza troppo veloce per non essere stata costruita a tavolino a priori.
...
leggo un chiarissimo Merkel Vaffanculo su almeno due punti:
1) Non paghiamo i debiti
2) Tagliamo abbestia il budget militare, ovvero i tuoi sommergibili Tyssen cara Germania te li infili su per….
...
Per quello che riguarda il mercato io credo che non ci stia ancora credendo, cioè magari gli operatori sono li s chiedersi “ehi ma davvero costui vuole fare questa roba”, “ehi ma non stava solo scherzando in campagna elettorale”. "
(www.rischiocalcolato.it)
O forse si. Il mercato finanziario comincia a sentire puzza di bruciato in Europa.
"Il nuovo Governo Tsipras non piace proprio al mercato greco. Si ampliano infatti le vendite sulla Borsa di Atene: l'indice generale è arrivato a cedere il 6% per poi “risalire” a -3,6%,"
(www.ilsole24ore.com)
"Tornano le vendite sui listini azionari europei, dopo diverse giornate consecutive di rialzi. A condizionarne l’andamento, in un contesto comunque ancora teso per gli esiti delle elezioni greche, è soprattutto il passo indietro di Wall Street (segui gli indici in diretta) condizionata dalle deludenti trimestrali. "
(www.ilsole24ore.com)
O forse no. E' una ben strana crisi quella europea di questi giorni. Si intrecciano pulsioni negative derivanti dalla situazione greca, con pulsioni positive provenienti dal Qe di Draghi.
"... i CTz in asta hanno registrato nuovi minimi storici (0,28%), lo spread BTp-Bund si è attestato a 115 punti base, con il rendimento del decennale italiano in risalita all’1,53% (1,58% per i terminali Reuters, che utilizzano un benchmark diverso rispetto a Mts)."
(www.ilsole24ore.com)
Ma forse ci penseranno gli Usa a risolvere il dilemma: dobbiamo essere ottimisti o pessimisti? Direi che a Wall Street si sono accorti che c'è grande crisi, malgrado Obama e le statistiche governative americane non se ne siano ancora accorti.
"Nell’attesa, Wall Street scivola in avvio di seduta condizionata dalle trimestrali delle principali società quotate: il Dow Jones è arrivato a perdere oltre il 2% e il Nasdaq oltre il 2,5%. Microsoft e Caterpillar, che hanno pubblicato i dati di bilancio ieri sera, accusano pesanti perdite, mancano le previsioni anche Pfizer e Procter & Gamble mentre stasera (ma a mercati ormai chiusi) sarà la volta di Apple. Al di sotto delle attese inoltre gli ordini di beni durevoli (-3,4% a dicembre), mentre la fiducia dei consumatori Usa calcolata dal Conference Board è invece salita oltre le aspettative a gennaio 102,9 punti da 93,1 punti in dicembre."
(www.ilsole24ore.com)
L'importante, si dice quando si sta con la merda fino al collo e non provocae onde...
E qui in Europa siamo ad un livello preoccupante. Speriamo non arrivi l'onda di tsunami dall'altra parte dell'Atlantico.
Che comunque a provocare onde anomale siamo già bravi anche noi europei. Oggi l'onda anomala arriva (tanto per cambiare) dalla Grecia e di rimando dalla Germania. La Grecia è in una situazione economica insostenibile: dai conti dello Stato alle banche, passando per i redditi dei greci stessi.
"E quindi, direte voi, la Ue ha in pugno la Grecia o meglio sue preziose parti anatomiche? No, è l’opposto, risponderà qualcuno, perché la Grecia ha in mano 245 miliardi di euro di debito della Ue, della Banca centrale europea e del Fondo monetario internazionale. A noi italiani la Grecia deve, direttamente ed indirettamente, circa 43 miliardi di euro. Alla Germania deve ben di più, viste le quote di partecipazione al capitale della Bce, che sono quelle in base a cui si calcolano i prestiti. Beh, si, obietteranno altri, però non dimenticate che, se la Grecia non paga la Ue, è possibile aggredire i suoi beni nei paesi creditori (ed altrove), come i fondi avvoltoio fanno da anni contro l’Argentina.
...
Tutto questo per dire che il negoziato non sarà facile e che il rischio che a qualcuno sfugga il piede dalla frizione non è trascurabile. Sapendo che Atene vuole la riduzione del valore nominale del debito e che la Ue offre invece la riduzione del valore attuale netto, cioè la riduzione del tasso d’interesse e l’allungamento nel rimborso di un importo di debito che resta nominalmente invariato. A Tsipras servono subito almeno due miliardi di “aiuti umanitari” per le situazioni di povertà conclamata, e questi pensiamo saranno facilmente ottenibili e reperibili. Ma i restanti nove miliardi per l’aumento del salario minimo ed altre voci di welfare non ci sono o sono solo una frazione di quell’importo. Riuscirà Syriza, che è una federazione, a non subire scissioni a sinistra in caso di accordo tra Tsipras e Bruxelles per la riduzione del valore attuale netto dei debiti ma non del loro valore nominale, sapendo che ogni taglio di quest’ultimo rischia un effetto-domino europeo e di fare campagna elettorale a favore dei partiti “esterni” al sistema?
Se pensate che i partiti “esterni al sistema” siano la soluzione al deficit di democrazia in cui viviamo, pensate che potreste finire col perdere le vostre pensioni, oltre che i vostri risparmi, a seguito di iniziative tagliadebito."
(phastidio.net)
Insomma il mondo non è per niente un posto facile. E l'Europa sembra essere fra i posti più complicati del mondo in questo periodo. Dato che non ci sono pasti gratis, qualsiasi cosa accadrà, in qualche modo dovremo pagarla.
Se la Grecia non paga il debito, una quota di esso graverà su tutti gli altri europei. E potrebbe poi generarsi una reazione a catena dove tutte le nazioni del sud Europa, e forse alla fine anche la Francia, farebbero default non pagando parte del proprio debito. Come sostiene Phastidio, quanti fondi pensione e non salterebbero?
Se la Grecia lascia l'euro forse andrebbe un po' meglio. Il default sarebbe dimezzato o più, ma un minimo di interessi sul debito in una moneta ipersvalutata la Grecia potrebbe continuare a pagarlo. Perdite rilenvanti lo stesso, e uguale pericolo di reazione a catena.
Se la Grecia fosse obbligata a seguire tutti i diktat di Berlino e Syriza fallisse, la prossima volta ci sarà Alba Dorata al 37%. E il default rimandato e gestito dai neonazisti sarebbe ancora più devastante e carico di strascichi sociali e pericoli per la democrazia.
Bisogna solo sciegliere il male minore. E non è facile. Ma forse nemmeno poi così difficile. Basterebbe ammetere i propri errori signora Angela. Anzi no, ma sarebbe già un bel passo avanti.
"... la dimensione della catastrofica politica anticrisi di Angela Merkel è diventata chiara come mai prima. La politica di risparmio, la lei forzata, ha portato alla deflazione nella zona euro e alla recessione duratura nel sud Europa. Reazioni contrarie a questa politica sono arrivate negli ultimi giorni da Francoforte e da Atene.
La Banca Centrale Europea adesso compra titoli di stato. E in Grecia d’ora in poi governa una coalizione di destra e sinistra, unificate dalla rabbia nei confronti della Merkel.
...
Un’inevitabile conseguenza di questa realtà è un cambiamento di mentalità della politica anticrisi tedesca. Dopo decenni di indottrinazione ordoliberale, non sono sicuro che il governo federale risolva politicamente questo cambiamento di rotta.
Noi [tedeschi] dovremmo cancellare i debiti, cioè presentarli come perdite nel bilancio federale. Dovremmo cambiare la politica di risparmio in politica espansiva. Prima di tutto dovremmo accettare che la Grecia introduca indirettamente una valuta parallela all’euro. Perché, con l’inflazione a zero, non c’è nessuna alternativa per migliorare la competitività della Grecia e per finanziare il programma di Syriza. Si può poi accettare che anche il Portogallo, la Spagna e l’Italia adottino una soluzione simile.
...
Per la Cancelliera questo adesso rappresenta l’occasione per una delle sue famose inversioni di marcia, come ha fatto sul nucleare. Il proseguimento della politica attuale sarebbe l’alternativa più azzardata. Se qualcuno dice che l’eurozona può sopravvivere senza subire danni da un’uscita della Grecia, magari ha ragione. Ma può anche essere che si arrivi a una reazione a catena politica ed economica, che magari include anche l’Italia.
...
Siamo arrivati a un bivio in cui dobbiamo decidere tra la nostra ideologia e il futuro dell’euro."
(vocidallestero.it)
venerdì 10 maggio 2013
Cinque anni di steroidi nelle borse
Si dice spesso che i rialzi in borsa sono in realtà una mega bolla gonfiata dai quantitative easing delle banche centrali. Ma tutto questo gonfiaggio a steroidi appare molto più evidente nei grafici di borsa.
Zero Hedge (This Is The S&P With And Without QE) ha evidenziato le prove di uso di "steroidi" in particolare nel grafico dell'SP500 Usa:
"Tyler(s) ci mostra oggi un po’ di simpatiche tabelline che evidenziano come sono drogati i mercati, da quello dei bond all’azionariato in generale, ma nello specifico diamo un’occhiata alla performance dell’S&P 500:
Allora, un po’ di riassuntino storico.
Il tutto inizia il 18 marzo 2009 quando venne annunciato il primo QE, che durò un annetto (parte della chart evidenziata in rosso)… un bel + 47%
(sorrisino ironico)
Segue un breve periodo senza “stimolo” (in grigio.. non proprio una eccellente performance. Pressochè stabile da fra inizio e fine del periodo)
Si riprende quindi a fine 2010 e fino a estate 2011 (parte in verde, QE2) .. un altro + 10%.
Altro periodino senza stimoli e .. crollo di un – 15% (altro pezzettino in grigio)
Benny Boy riprtende allora con l’Operation Twist (let’s Twist again! in viola) … + 16%
.. e non si ferma più, è tutto un continuo ora! … all’operazione Twist si somma il QE3(in azzurro): altro +5% .. e QE4 (in arancione) altro +6% …. e siamo ormai ai record di sempre
(come sopra)
Per maggior precisione ecco il “calendario” di questo bel periodo storico della FED:
289 giorni senza la longa manus della FED contro 1.320 di intervento continuato. Non male. Come smettere ormai ?!
s’è preso una così bella randa…
Tyler chiude paragonando il risultato dell’S&P nei giorni senza “stimolo” (in rosso, calo netto) rispetto ai giorni con stimolo (il verde: + 1142,5 punti
)
(www.rischiocalcolato.it)
Ecco che nell'ultimo grafico viene evidenziato tutto il peso dei Qe e dell'artificialità di una ripresa economica inesistente. Tutta limitata al settore finanziario e borsistico, ma senza alcuna aderenza con la realtà economica industriale e commerciale. Si continua a gonfiare la bolla, e sembra che il gioco possa continuare all'infinito.
In realtà non è così, anche i Qe raggiungeranno un limite non superabile, un limite di rottura.
Si genererà una specie di inflazione dei beni finanziari: le azioni a forza di essere scambiate diventeranno sempre più care, ed occorreranno sempre maggiori quantità di Qe per dare impulso ai listini. Fino a quando anche immettendo trilioni di dollari nuovi di pacca, i listini delle borse non si muoveranno più di un millimetro.
Inoltre più si stampa denaro, più il suo valore intrinseco diminuisce (vedi "E' in arrivo un crollo mondiale?" per il confronto fra oro e dollaro).
Per le obbligazioni invece varrà il contrario. Più aumenta la richiesta, più il loro rendimento scende e quindi l'investimento rischia di non essere remunerativo perché divorato dall'inflazione. Lo vediamo con la discesa continua dello spread dei nostri Btp, ma anche di tutte le obbligazioni.
Per l'economista Roubini abbiamo ancora due anni prima che salti il banco:
"A suo avviso c'è ancora spazio per speculare in borsa, approfittando della tendenza rialzista delle azioni. Grazie alle politiche monetarie espansive messe in campo daFederal Reserve eBanca centrale europea su entrambe le sponde dell'Atlantico, l'azionario potrà continuare ad apprezzarsi. Ma poi - avverte - arriverà il momento di dover pagare il conto.
Sul calendario Roubini cerchia col rosso l'anno 2015, prevedendo che fra ventiquattro mesi, ossia alla fine di questo periodo, la bolla potrebbe scoppiare e un grave crash colpire i mercati, a fronte di una nuova fase di depressione. Come dire: non ci sarà più spazio per una corsa delle azioni, ma sarà di nuovo il momento in cui i listini azionari perderanno valore."
Cosa succede nel frattempo in Italia? Gli indici di borsa milanesi, non stanno beneficiando molto dell'immissione di tutto questo denaro creato dalle Banche Centrali più importanti (esclusa la Bce). Questo è sintomatico dei problemi molto seri della nostra economia reale e delle contraddizioni della zona euro (vedi "Borse ed economie a confronto (2)")
In Italia viviamo ora in una specie di sospensione del tempo, in attesa delle elezioni tedesche, in attesa che qualcosa succeda la fuori. Si spera nell'arrivo della ripresa: il tenete Drogo-Letta ha visto un bagliore nel deserto dei tartari del nostro futuro, crede si tratti degli accampamenti della fata ripresa. E' solo un'illusione ottica del binocolo? Il binocolo gli è stato immediatamente sequestrato dal generalissimo Merkel, perché quel che si vede all'orizzonte non è la ripresa, ma gli eserciti della realtà che provocheranno la caduta dell'euro.
Letta stesso ha detto incidentalmente di brancolare nel buio, cioè di sperare in un calo ancora maggiore dello spread e quindi degli interessi sul debito, per potersi permettere il ripudio dell'Imu e cento altre promesse che intanto si è già venduto al paese. Promesse che non è in grado di mantenere, rimanendo nella struttura dell'euro zona.
Abbiamo ancora un paio d'anni di sospensione dalla realtà e di giochi di prestigio politico-economici. Forse anche meno. Poi bisognerà allacciare le cinture di sicurezza e sperare di non farsi troppo male.
Zero Hedge (This Is The S&P With And Without QE) ha evidenziato le prove di uso di "steroidi" in particolare nel grafico dell'SP500 Usa:
"Tyler(s) ci mostra oggi un po’ di simpatiche tabelline che evidenziano come sono drogati i mercati, da quello dei bond all’azionariato in generale, ma nello specifico diamo un’occhiata alla performance dell’S&P 500:
Allora, un po’ di riassuntino storico.
Il tutto inizia il 18 marzo 2009 quando venne annunciato il primo QE, che durò un annetto (parte della chart evidenziata in rosso)… un bel + 47%
Segue un breve periodo senza “stimolo” (in grigio.. non proprio una eccellente performance. Pressochè stabile da fra inizio e fine del periodo)
Si riprende quindi a fine 2010 e fino a estate 2011 (parte in verde, QE2) .. un altro + 10%.
Altro periodino senza stimoli e .. crollo di un – 15% (altro pezzettino in grigio)
Benny Boy riprtende allora con l’Operation Twist (let’s Twist again! in viola) … + 16%
.. e non si ferma più, è tutto un continuo ora! … all’operazione Twist si somma il QE3(in azzurro): altro +5% .. e QE4 (in arancione) altro +6% …. e siamo ormai ai record di sempre
Per maggior precisione ecco il “calendario” di questo bel periodo storico della FED:
289 giorni senza la longa manus della FED contro 1.320 di intervento continuato. Non male. Come smettere ormai ?!
Tyler chiude paragonando il risultato dell’S&P nei giorni senza “stimolo” (in rosso, calo netto) rispetto ai giorni con stimolo (il verde: + 1142,5 punti
(www.rischiocalcolato.it)
Ecco che nell'ultimo grafico viene evidenziato tutto il peso dei Qe e dell'artificialità di una ripresa economica inesistente. Tutta limitata al settore finanziario e borsistico, ma senza alcuna aderenza con la realtà economica industriale e commerciale. Si continua a gonfiare la bolla, e sembra che il gioco possa continuare all'infinito.
In realtà non è così, anche i Qe raggiungeranno un limite non superabile, un limite di rottura.
Si genererà una specie di inflazione dei beni finanziari: le azioni a forza di essere scambiate diventeranno sempre più care, ed occorreranno sempre maggiori quantità di Qe per dare impulso ai listini. Fino a quando anche immettendo trilioni di dollari nuovi di pacca, i listini delle borse non si muoveranno più di un millimetro.
Inoltre più si stampa denaro, più il suo valore intrinseco diminuisce (vedi "E' in arrivo un crollo mondiale?" per il confronto fra oro e dollaro).
Per le obbligazioni invece varrà il contrario. Più aumenta la richiesta, più il loro rendimento scende e quindi l'investimento rischia di non essere remunerativo perché divorato dall'inflazione. Lo vediamo con la discesa continua dello spread dei nostri Btp, ma anche di tutte le obbligazioni.
Per l'economista Roubini abbiamo ancora due anni prima che salti il banco:
"A suo avviso c'è ancora spazio per speculare in borsa, approfittando della tendenza rialzista delle azioni. Grazie alle politiche monetarie espansive messe in campo daFederal Reserve eBanca centrale europea su entrambe le sponde dell'Atlantico, l'azionario potrà continuare ad apprezzarsi. Ma poi - avverte - arriverà il momento di dover pagare il conto.
Sul calendario Roubini cerchia col rosso l'anno 2015, prevedendo che fra ventiquattro mesi, ossia alla fine di questo periodo, la bolla potrebbe scoppiare e un grave crash colpire i mercati, a fronte di una nuova fase di depressione. Come dire: non ci sarà più spazio per una corsa delle azioni, ma sarà di nuovo il momento in cui i listini azionari perderanno valore."
Cosa succede nel frattempo in Italia? Gli indici di borsa milanesi, non stanno beneficiando molto dell'immissione di tutto questo denaro creato dalle Banche Centrali più importanti (esclusa la Bce). Questo è sintomatico dei problemi molto seri della nostra economia reale e delle contraddizioni della zona euro (vedi "Borse ed economie a confronto (2)")
In Italia viviamo ora in una specie di sospensione del tempo, in attesa delle elezioni tedesche, in attesa che qualcosa succeda la fuori. Si spera nell'arrivo della ripresa: il tenete Drogo-Letta ha visto un bagliore nel deserto dei tartari del nostro futuro, crede si tratti degli accampamenti della fata ripresa. E' solo un'illusione ottica del binocolo? Il binocolo gli è stato immediatamente sequestrato dal generalissimo Merkel, perché quel che si vede all'orizzonte non è la ripresa, ma gli eserciti della realtà che provocheranno la caduta dell'euro.
Letta stesso ha detto incidentalmente di brancolare nel buio, cioè di sperare in un calo ancora maggiore dello spread e quindi degli interessi sul debito, per potersi permettere il ripudio dell'Imu e cento altre promesse che intanto si è già venduto al paese. Promesse che non è in grado di mantenere, rimanendo nella struttura dell'euro zona.
Abbiamo ancora un paio d'anni di sospensione dalla realtà e di giochi di prestigio politico-economici. Forse anche meno. Poi bisognerà allacciare le cinture di sicurezza e sperare di non farsi troppo male.
lunedì 29 aprile 2013
Borse ed economie a confronto (2)
(cliccare sui grafici per ingrandirli)
Un anno fa circa (21 aprile 2012) scrivevo il post "Borse ed economie a confronto" in cui valutavo, in base agli indici azionari, quali fossero le economie, e quindi le strategia economiche nazionali più efficaci.
La valutazione non era fatta in base ai dettami della "analisi tecnica" ma solo in base alla crescita dell'indice azionario, prendendo in considerazione gli ultimi 5 anni. Ma in particolare valutando la reazione delle borse mondiali principali alla crisi del 2008-2009. La classifica di allora vedeva in ordine decrescente le seguenti borse:
- Wall Street (Dow Jones);
- Londra (Ft-se 100)
- Francoforte (Dax 100)
- Hong Kong (Hang Seng)
- Tokyo (Nikkey)
- Parigi (Cac 40)
- Milano (Ftse-Mib)
- Madrid (Ibex)
La borsa italiana si collocava penultima, ma con un andamento non molto dissimile da quella spagnola.
Oggi le cose come stanno? La situazione come si è evoluta dopo la crisi dello spread del 2011? A quanto pare la classifica sembra quasi uguale, ma con un'importante novità che con la sua discontinuità segnala che qualcosa per rivitalizzare l'economia si può fare.
Primo in classifica, per recupero dalla crisi dell'autunno 2011, metterei il grafico del Dow Jones (vedi inizio post), che pur avendo avuto un recupero del "solo" 40% circa, è quello che mostra una crescita più lineare e corposa. Sarà l'effetto dei Qe della Fed, della strategia Win Win:
"se l'economia USA migliorerà i Mercati azionari saliranno,se l'economia USA peggiorerà la FED interverrà pesantemente col QE ed i Mercati azionari saliranno lo stesso
WIN-WIN! Non si può che vincere...."
(www.ilgrandebluff.info)
Sarà tutto molto artificiale, ma in qualche modo l'economia reale Usa non è ancora precipitata in recessione. Il Pil si mantiene in area positiva al +2,5 %. Certo l'andamento azionario non è giustificato dall'andamento dell'economia reale Usa, ed in effetti la borsa americana ha risentito in parte di questa delusione: ci si aspettava una crescita del Pil del 3,3%. Ma l'indice Dow Jones indica che quell'economia conserva una certa effervescenza.
Al secondo posto, riconfermo la borsa di Londra (Ftse 100). Anche qui, la crescita dei listini è stata intorno al 30% dal 2011, quindi non entusiasmante. Ma il grafico sembra quasi una copia di quello del Dow Jones, anche se quest'ultimo, oltre ad aver recuperato sulla crisi del 2011, ha recuperato anche sulle quotazioni ante crisi dello spread (di circa il 15%). Il recupero di Londra (Ftse 100) dalle quotazioni ante crisi spread è stato inferiore al 10%. Anche il grafico della borsa londinese è stato influenzato pesantemente dai Qe della Banca Centrale Inglese.
Questo è il grafico del Nikkei 225 della borsa di Tokyo. E' il grafico più interessante di tutti per vari motivi. Il primo motivo è che nella classifica di un anno fa si trovava molto in basso: passa dalla quinta alla terza posizione. Il secondo motivo è che il recupero dai ribassi dell'autunno 2011 è stato addirittura del 75%! Per questo motivo avrei voluto mettere questo indice al primo posto, ma in realtà considero questa economia orientale, l'anello di congiunzione tra quelle con strategie economiche espansive e quelle basate sull'austerità.
L'impennata improvvisa che parte dalla fine del 2012 è dovuta alle politiche di Qe prima annunciate e poi portate a compimento dalla Banca Centrale Giapponese. Questo grafico rende evidente la differenza tra i due tipi di approccio economico. Il Giappone ha tentennato tra una crisi politica e l'altra, tra un approccio attento al debito (tipicamente europeo) e un approccio di politica monetaria aggressiva (tipicamente Fed), per poi decidere per quest'ultimo. Il grafico su riportato, evidenzia in modo clamoroso i risultati di questa scelta. Fra l'altro, in questo grafico non compare la linea verde che indica l'ultima contrattazione dell'indice, perché si trova attualmente ai massimi.
Questo è l'indice del Dax di Francoforte. Si trova ancora in alto nella mia personale classifica. Rappresenta l'andamento dell'economia del paese europeo più forte, estremo difensore nella politica dell'austerità e nemico delle politiche monetarie espansive ed inflattive.
Dalla crisi del 2011, l'indice tedesco ha recuperato il 60%, quindi non molto lontano dal recupero giapponese. Ma in realtà se si guarda all'indice prima della crisi dello spread, il recupero è stato intorno al 5-10%. Non molto in realtà se si rapporta a quello giapponese antecedente all'autunno 2011 (+ 40%) e a quello del Dow Jones (+15%).
Osservando il grafico, si potrebbe quindi dedurre che la strategia dell'austerità, in fondo funziona come le politiche espansive degli Usa e del Giappone. In realtà questo indice, è solo una faccia della medaglia (quella migliore) della situazione europea. La Germania ha beneficiato degli effetti positivi della moneta unica, al contrario degli altri paesi, e non è ancora stata investiti dagli effetti dell'austerità, che in realtà non ha interessato l'economia tedesca. Quindi in definitiva la Germania ha raccolto i dividendi dell'austerità, ed ha scaricato i costi sui partner europei.
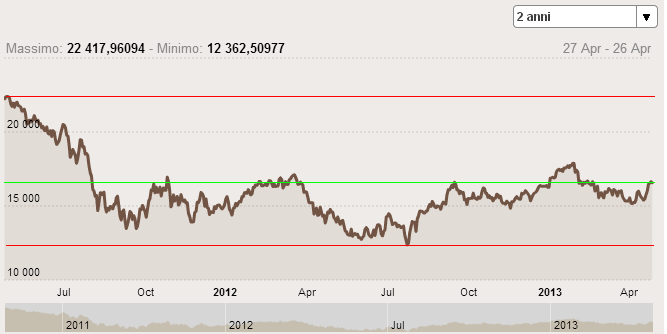
Questo è il grafico dell'indice Hang Seng della borsa di Hong Kong. Un grafico piuttosto enigmatico. Non voglio tener conto della strana caduta a zero del grafico tra luglio e ottobre 2011. Credo sia un qualche errore nel trattamento dei dati. E' invece evidente l'andamento piuttosto piatto del grafico. Un andamento orizzontale dove non si vede alcuna crescita particolare in questi due ultimi anni. C'è stata una caduta dell'indice nel 2011 di circa il 40% e una risalita dello stesso ai valori ante crisi dello spread.
Come l'attuale andamento dell'economia cinese, anche questo grafico non lascia presagire nulla di buono. La crescita del Celeste Impero è già conclusa o si sta prendendo una pausa di riflessione?
Questo è il grafico dell'indice Cac 40 di Parigi. Si tratta del primo grafico di bassa classifica in cui è evidente che le quotazioni ante crisi del 2011 non sono state ne superate ne raggiunte. Questo benché il recupero dell'indice, da quella crisi, sia stato piuttosto corposo, intorno al 50%.
La Francia è al centro dell'Europa, non solo geograficamente, ma anche economicamente. Si trova infatti in una situazione a metà strada tra la forza strategica della Germania, e la subalternità dei paesi periferici come il nostro. E quello che mostra il grafico è che le cose non stanno andando bene, che nella borsa di Parigi non c'è la stessa fiducia che circola in quella di Francoforte.
E ora ci troviamo in bassa classifica. Ho avuto un po' di difficoltà a stabilire chi occupa l'ultima posizione. Poi ho optato per il penultimo posto all'indice Ibex di Madrid, qui sopra riportato. Ma in realtà la differenza è minima rispetto al grafico dell'indice milanese. La differenza più evidente con il grafico del Ftse Mib, è che attualmente l'indice Ibex si trova a metà strada (8.000 punti) tra il minimo degli ultimi due anni e la quotazione prima dell'autunno 2011. Nel grafico dell'Ftse Mib la linea verde è più in basso.
In questo grafico però, come in quello italiano, la cosa più evidente è che il minimo non corrisponde con la crisi dell'autunno 2011, ma si trova nell'estate del 2012 (recupero del valore dell'indice ad oggi del 40%). Se si osserva il grafico dell'indice Nikkei, anche li prima delle politiche espansive vi è stato un minimo nel 2012 pari al minimo del 2011. Questo minimo del 2012 secondo la mia personale interpretazione indica una sola cosa: che le politiche di austerità messe in campo da Italia e Spagna, sono state più nocive della stessa crisi dello spread.
L'indice dell'Ftse Mib pare gemello di quello dell'Ibex, e quindi le considerazioni su svolte valgono anche per la nostra politica economica. Quindi fra quelle valutate finora, la politica economica dell'Italia (Monti) e della Spagna (Rajoy) sono state le peggiori. Il recupero dell'indice italiano dai minimi del 2011-2012 è stato di circa il 45% (ora però minore), ma come per la Spagna, siamo ancora ben lontani dai livelli "berlusconiani", cioè ante crisi dello spread. I grafici di Spagna e Italia sono quindi la peggiore faccia B della medaglia economica europea.
Se unissimo i grafici delle borse continentali di Francoforte, Parigi, Milano, Madrid, Atene ecc. giungeremmo quindi alla conclusione che le politiche di austerità sono un completo disastro.
Rimanendo le economie europee separate, invece si hanno diversi punti di vista: dalla Germani non si capisce proprio che cosa non funzioni, anzi il ministro tedesco Schauble afferma che non c'è motivo di cambiare e che i Pigs dovrebbero continuare ad usare la leva fiscale perché nei paesi del sud Europa ci sono ancora grandi sacche di ricchezza; dal punto di vista dei Pigs naturalmente le cose appaiono esattamente all'opposto, anche se rimangono inchiodati ai rigori dell'austerità e sembrano non avere la forza per uscire dalla crisi.
Eppure il grafico dell'indice Nikkei dovrebbe chiarire molte cose, a cominciare dall'utilità della svalutazione e dalla incomprensibile paura della stessa.
giovedì 14 marzo 2013
Attenzione su Wall Street: un grafico molto chiaro
(clicca l'immagine per ingrandire)
Dal sito Intermarket&more un grafico che spiega benissimo a che punto è il mercato borsistico. Siamo in una zona di particolare attenzione, ad un livello già raggiunto un paio di volte, e immancabilmente non superato a causa dell'esplosione di grandi bolle. Sarà così anche questa volta?
"This time is different! Le borse sui livelli del 2000 e del 2007
Il grafico settimanale che ho messo in apertura del post è già stato pubblicato qualche tempo fa. Un grafico molto semplice del benchmark USA, lo SP500, il riferimento di tutti gli investitori globali.
Come vedete ci troviamo esattamente allo stesso punto di dove eravamo nel 2000 e nel 2007. In quelle due date c’erano stati due importanti massimi, legati a due tematiche da bolla speculativa: la bolla internet e la bolla subprime.
Oggi la bolla è di liquidità, legata alla esorbitante quantità di denaro messa a disposizione delle banche centrali che si sta concentrando sui mercati finanziari e non sull’economia. Ma questa volta… è diverso oppure è come le altre volte?
Parlando con alcuni operatori mi sembra di sentire esattamente gli stessi discorsi sentiti proprio in quegli anni.
La chiamano la “great rotation”. E tutti corrono a “coprirsi” comprando equity e rischio.
“Non posso perdere il treno, questa rotazione comanderà il mercato ancora per un bel po’, l’economia sta migliorando e quindi la borsa tirerà. Non posso lasciare i clienti sovrappesati di “risk free”.”
Come avete visto in QUESTO POST, il GLI sta iniziando un processo di inversione macroeconomico che non deve essere sottovalutato. La situazione politica italiana poi, lascia grossi dubbi sulla stabilità di BTP e Piazza Affari. In Eurozona tutti conoscono i grandi problemi politico economici. L’economia zoppica malgrado i tassi a zero da tempo immemore. La crescita economica fino ad ora si è aggrappata alla politica monetaria altrimenti MAI ci sarebbe stata crescita. E anche negli USA, la tendenza sta cambiando grazie al SEQUESTER. E oggi ci troviamo con un mondo sempre più carico di debiti e con una crescita economica senza basi solide. I consumatori rischiano di andare in crisi totale, e a quel punto che ne sarà della produzione?
E per non smentirsi, gli stessi analisti continuano a viaggiare con previsioni secondo me clamorose sulla crescita degli utili. Si prevede a Wall Street un aumento degli utili del 14,7% per il 2013 e un altro 12,8% per il 2014. Questo risultato è altamente improbabile, e probabilmente deluderà le rosee aspettative dei longhisti, in particolare in vista del calo della produttività del quarto trimestre.
...
Infine, usando il GAAP, il P/E che ne deriva è pari a 19. Insostenibile.
The real P/E for the S&P 500 is based on “as reported” or GAAP earnings (calculated using Generally Accepted Accounting Principles), and it is the standard for historical earnings comparisons. The normal range for the GAAP P/E ratio is between 10 (undervalued) to 20 (overvalued).
Ovvio, la borsa domani non crollerà. Il mio obiettivo, come sempre , è quello di mettervi in guardia. Perché anche stavolta la fatidica frase “This time is different” potrebbe essere quanto mai pericolosa."
Il P/E è in inglese Price-Earnings, cioè il rapporto fra il valore dell'azione e la sua cedola. Più il valore delle azioni aumenta, più il rapporto sale. E quindi il rendimento delle azioni si riduce. Più tale rendimento si riduce, più gli investitori sono indotti a lasciare il mercato azionario. Ma forse questo valeva per il passato. Oggi, a parte i bond dei Pigs europei, i rendimenti dei titoli di Stato sono molto bassi. Non sono redditizi confrontati con altri investimenti.
E' una situazione strana, in quanto ci sono enormi capitali in circolazione alla ricerca di investimenti redditizi. Per ora si sono rifugiati nell'azionariato, ed evitano l'investimento nel lavoro e nella crescita. Proprio perché paradossalmente l'economia di tutto l'Occidente va molto male.
Ma l'azionariato è comunque legato all'andamento di un mercato commerciale e una produzione industriale, che in America, Europa e Giappone è in asfissia. Al momento le borse non se ne sono accorte, perché molte multinazionali stanno ancora facendo utili, giocando sullo scacchiere mondiale dove molti paesi sono comunque in boom economico.
Quindi malgrado in tanti stanno fiutando il pericolo, non è semplice capire quale sarà la palla di neve che provocherà la valanga. Potrebbe arrivare dall'Europa, dalla nostra Italia in particolare, o peggio ancora, potrebbe arrivare dalle due Corea di nuovo in tensione prebellica.
martedì 12 marzo 2013
Wall Street, l’isola felice (che non c'è)
Anche sulla stampa mainstream comincia a manifestarsi qualche dubbio sul mega pompaggio artificiale della bolla borsistica di Wall Street. Gli Usa rischiano di trascinare il mondo in un'altra devastante crisi del tutto simile a quella del 2008. Se dovesse scoppiare questa nuova bolla, la crisi economica conseguente avrà riflessi politici. Nascerà una specie di internazionale del grillismo..."FRANCESCO GUERRERA
Ci vorrebbe Edoardo Bennato per raccontare il nuovo record raggiunto dal mercato azionario americano questa settimana. L’isola felice della Borsa Usa è proprio l’isola che non c’è, un’utopia dei mercati che non riflette la situazione economica della gente comune, i malesseri politici in Europa, America e Cina, e nemmeno il punto di vista di aziende ed imprenditori.
Ero al telefono con uno dei pochi traders che è ancora nella vecchia Borsa di New York - e non davanti ad un computer nel New Jersey o alle Hawaii - martedì mattina, quando l’indice guida dei mercati mondiali Usa, il Dow Jones, ha passato il record di 14164.63 punti . Mi aspettavo un’esplosione di gioia, con altri operatori che gli avrebbero strappato la cornetta per gridare la loro esultanza. Sotto sotto, speravo di essere invitato al party del record, con champagne e caviale per celebrare un momento storico. Ed invece c’è stato un lungo momento di silenzio e poi un sospiro, forse sollievo, forse noia. «Vabbe’… vedremo», mi ha detto il mio trader. «Vedremo». Né grida, né inviti, né caviale.
Un giorno qualunque nella vita dei mercati.
Una reazione così sarebbe stata incredibile nell’ottobre del 2007, quando il Dow Jones raggiunse il record precedente. Ma quello era prima. Prima della crisi finanziaria, prima della Grande Recessione che ha fatto perdere il lavoro e la casa a milioni di americani. Prima del crollo di un sistema finanziario che ha paralizzato l’economia mondiale. Prima. Gli eventi degli ultimi cinque anni e mezzo hanno reso mercati, investitori e risparmiatori più tristi e diffidenti, meno pronti a stappare lo champagne.
È un peccato perché la ripresa dei mercati azionari Usa è stata straordinaria. Il Dow Jones è più che raddoppiato dal marzo del 2009, subito dopo la crisi, ed è aumentato di più del 9% dall’inizio dell’anno. Ci sono voluti solo mille e quattro giorni lavorativi per battere il precedente primato - un passo velocissimo se si pensa che dopo la Grande Depressione, il Dow Jones andò dal 1929 al 1954 senza toccare un record.
Le statistiche non sono fine a se stesse. In America e nel mondo, il valore dei mercati conta. Gran parte dei risparmiatori investono in azioni, sia direttamente sia attraverso fondi pensione. Quando i mercati aumentano, l’effetto è simile alle slot machines di Las Vegas: i giocatori diventato più ricchi nello spazio di pochi minuti senza veramente fare granché (purtroppo, il meccanismo funziona al contrario quando i mercati crollano). Gli economisti lo chiamano «effetto-ricchezza», un senso di benessere finanziario che aiuta la psicologia dei consumatori e la voglia di fare delle aziende.
Ma se l’effetto c’è, per ora non si vede. Le cicatrici della crisi sono ancora fresche nella mente e nel portafogli di Joe and Jane Blogg (i signori Rossi made-in-Usa) per farli ritornare a spendere e spandere quando vedono che il Dow Jones è ad un nuovo record. E non è solo un problema di psicologia di massa. Gli stessi fattori che hanno portato a questo ritorno di fiamma del mercato azionario sono anche alla base dello scetticismo di operatori ed investitori. C’è un solo grande deus ex machina nel miracolo del Dow Jones e si trova a Washington, dentro ad un palazzone grigio e pesante che sembra una fortezza medievale: la Federal Reserve.
Ben Bernanke e i suoi stanno facendo di tutto per rivitalizzare un’economia che era moribonda dopo la crisi. Le misure convenzionali - tenere tassi d’interesse bassissimi - sono ormai quasi inutili. Con i politici latitanti ed incapaci di riformare il sistema fiscale - che significherebbe alzare le tasse o ridurre pensioni e sanità - gli economisti di Ben si sono messi a pompare soldi nell’economia. Ogni mese, la Fed spende 85 miliardi di dollari per comprare i buoni del Tesoro emessi dal governo - il denaro passa da una parte di Washington all’altra. Ma il semplice fatto che la grande Fed sta comprando in massa ha depresso i tassi d’interesse sul debito americano, spingendo gli investitori a cercare investimenti più lucrativi. Il mercato azionario è stato uno dei principali destinatari del denaro stampato da Bernanke. Fondi pensione, hedge funds e persino piccoli investitori hanno comprato azioni, ma più turandosi il naso che per convinzione.
Il mondo delle aziende li ha aiutati, annunciando utili decenti e dimostrando che gli anni di austerità durante la crisi sono serviti a tagliare spese, ridurre debiti e scegliere strategie più sobrie della crescita a tutti i costi. Con bilanci che straripano di denaro ma senza grandi idee di come investirli, molte società hanno deciso di dare soldi indietro agli azionisti. I dividendi e i riscatti di azioni sono a livelli record - un altro motivo per cui vale la pena comprare le azioni anche se l’economia è ancora giù di corda.
Questi due fattori - i soldi della Fed e gli utili delle aziende - sono le due chiavi per capire il mistero dei mercati. Gli investitori sono come la moglie bella e giovane di un signore anziano e ricco: sono attratti dal mercato per i soldi - 85 miliardi di dollari al mese, 300 miliardi di dividendi l’anno, 117 miliardi di riscatti azionari nel 2013 - ma non c’è amore vero.
Per gli ottimisti, questo è un buon segno. Immaginatevi, dicono, come saliranno i mercati quando l’economia ricomincerà veramente a tirare. Per loro, i robusti numeri sulla disoccupazione usciti venerdì sono il segno che la ripresa americana sta finalmente accelerando. Attenzione però all’altra faccia della medaglia: un mercato che ha raggiunto il record senza più tanta benzina nel serbatoio è un mercato fragilissimo. Basterà poco, un evento esterno - un lungo periodo d’instabilità politica in Italia, per dirne una - o dei dati non buoni per l’economia americana od europea per far correre gli investitori verso l’uscita di sicurezza.
Buon viaggio verso l’isola che non c’è."
(www.lastampa.it)
Iscriviti a:
Post (Atom)